«أي سهم أفضل؟» سؤال يتكرر كثيراً. لكن قبل ذلك سؤال أهم: متى ستحتاج هذا المال؟
نفس المبلغ قصة مختلفة تماماً إذا كان للإيجار بعد سنة مقابل ادخاره للتقاعد بعد خمس.
ما هو الأفق الزمني؟
المدة المتبقية حتى تصل إلى هدفك المالي. شراء منزل، تعليم ابن، تقاعد، أو حتى رحلة كبيرة — لكل منها أفق مختلف، والأفق يحدد مقدار المخاطرة التي تتحملها.
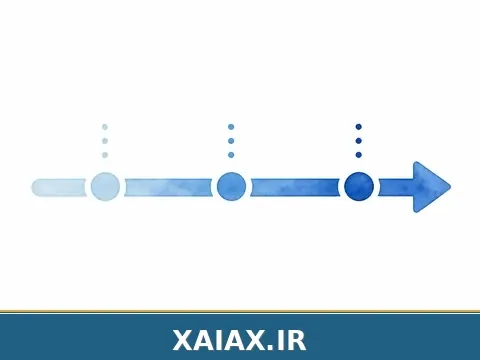
الأفق القصير يختلف عن الطويل
المال الذي تحتاجه خلال أقل من سنتين لا مكانه في أصول متقلبة. إذا انخفض السوق، قد تضطر للبيع في أسوأ وقت.
بالعكس، المال المخصص لخمس سنوات أو أكثر يستطيع تحمّل التقلبات — لكن هذا لا يعني «أي مخاطرة».
طريقة بسيطة للتصنيف
- أقل من سنتين: أصول هادئة وسائلة — ودائع، نقد متاح.
- 2–5 سنوات: مزيج من هادئ ومتوسط — حسب تحملك.
- أكثر من 5 سنوات: مجال لتقلبات أكبر — مع تنويع وبدون تركيز.
هذه القواعد ليست مطلقة؛ فقط تساعدك على التوقف قبل الشراء.
خطأ نراه كثيراً
وضع ادخار السنة القادمة — مثلاً للدفعة الأولى — في نفس السهم المُشترى لعشر سنوات. قبل ذلك، افصل احتياطي الطوارئ، ثم انظر لبقية المحفظة.
قل أولاً متى ستحتاج المال، ثم اسأل أين تضعه.
الخلاصة
الأفق الزمني ركيزة هادئة للمحفظة. عندما تحدده، يصبح اختيار الأصول أسهل — مثلاً هل التنويع يناسب هدفك.
لقراءة سريعة لوضعك المالي، فحص مجاني يكفي.