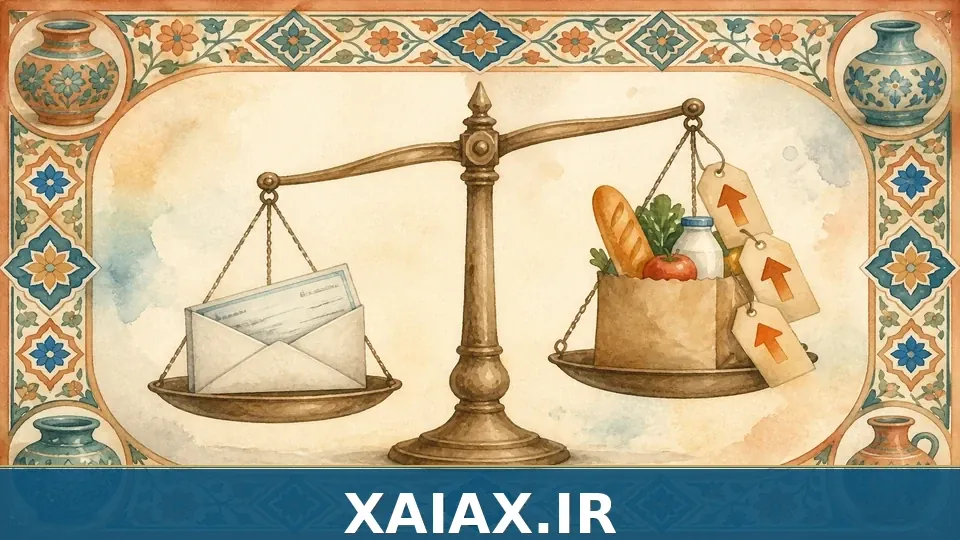
«زاد راتبي 20%.» خبر جيد — حتى تعرف كم ارتفعت الأسعار. أحياناً الزيادة تعوّض التضخم فقط، لا تقدماً حقيقياً.
السؤال الصحيح: ما قوتك الشرائية؟ بنفس الراتب، كم يمكنك أن تشتري وكم يمكنك أن تدخر؟
العلاقة البسيطة بين التضخم والراتب
إذا كان التضخم السنوي 40% والراتب زاد 30%، فقد تراجعت فعلاً. إذا زاد الراتب 50% والتضخم 40%، تقدّمت قليلاً.
- زيادة الراتب أقل من التضخم → تقل القوة الشرائية
- زيادة قريبة من التضخم → تبقى في مكانك، لكن الادخار يصعب
- زيادة أعلى من التضخم → مساحة حقيقية للادخار
كيف تقيس القوة الشرائية؟
بدلاً من رقم وطني واحد، انظر إلى سلة مصروفاتك:
- قائمة شهرية ثابتة: إيجار، طعام، مواصلات، أقساط
- قارنها بتكلفة قبل اثني عشر شهراً
- انظر كم زاد الدخل؛ الفارق هو الضغط أو الراحة الحقيقية
ما الذي يمكنك التحكم به؟
- إذا لا يبقى شيء، راجع معدل الادخار أولاً
- خذ احتياطي الطوارئ لثلاثة إلى ستة أشهر بجدية
- وائم جزءاً من المحفظة مع التضخم؛ مثل الذهب في تركيب محفظة إيران
- لا تضع المال قصير الأجل في سوق متقلب؛ الأفق الزمني مهم
الراتب والتضخم لا يتوافقان ما لم تعرف ماذا تشتري وكم تحتفظ.
الخلاصة
قِس الراتب والتضخم معاً. خذ فحص الصحة المالية مرة وانظر أي محور يتحمّل أكبر ضغط.